按实际验收结果入库,未到和退回分开记。食品批发收货时,车上箱数、送货单数量和采购订单数量可能各不相同,软件不能替仓库决定哪一箱已经收下。
假设订了100箱饮料,送货车只到了98箱,其中2箱外包装破损,经双方确认当场拒收,最终验收96箱。这是业务示例,不是真实客户案例。订单少到的2箱与当场拒收的2箱,原因不同;在供应商确认如何处理之前,不能只留一句“差4箱”。
货还在车上,就把三个数量说清楚
收货记录应分别说明订了多少、实际送到多少、最终接收多少。数量背后还要有商品、包装单位和差异原因。拒收的货是否随车带回、谁确认、补送还是取消,都应留下能够与送货单对应的依据。
这不是要求系统凭照片自动判断破损。照片、司机签注和供应商确认只能帮助说明实际发生了什么,责任归属仍按交易约定处理。食品是否可以销售,也不能靠一张库存单决定;不符合验收要求的货,不应因为账已经录进去了就混到正常发货区。
如果门店暂时代为保管待处理货,要明确保管状态和现场隔离方法,并让负责记账的人确认怎样记录。不能简单把“货在我的仓里”当作“已经验收为可售库存”。仓库管理要能让账面记录与现场状态对应起来。
采购订单可以是100,入库不必也是100
秘奥官方DOC-038采购手册区分采购订单和采购入库:订单记录订货,入库单按实际到货修改数量,经审核形成库存变化。支持从采购入库的“更多→引单”选择原订单,核对供应商、仓库、单位和数量,再处理已收及未收部分。
回到上述示例,如果确认仅验收96箱,就按这一结果处理本次收货,而不是先录100箱再靠备注解释。原订单仍是追踪这次订货的依据。哪些余量属于继续等货、哪些已经取消,需按实际版本可用的订单状态和双方确认处理,不应承诺系统能自行读懂供应商的补货消息。
下面复用本站已公开的真实教学界面:它展示的是10瓶演示商品的已审核入库,不是这次100箱的示例,也不是破损处理或分批收货的实测证明。
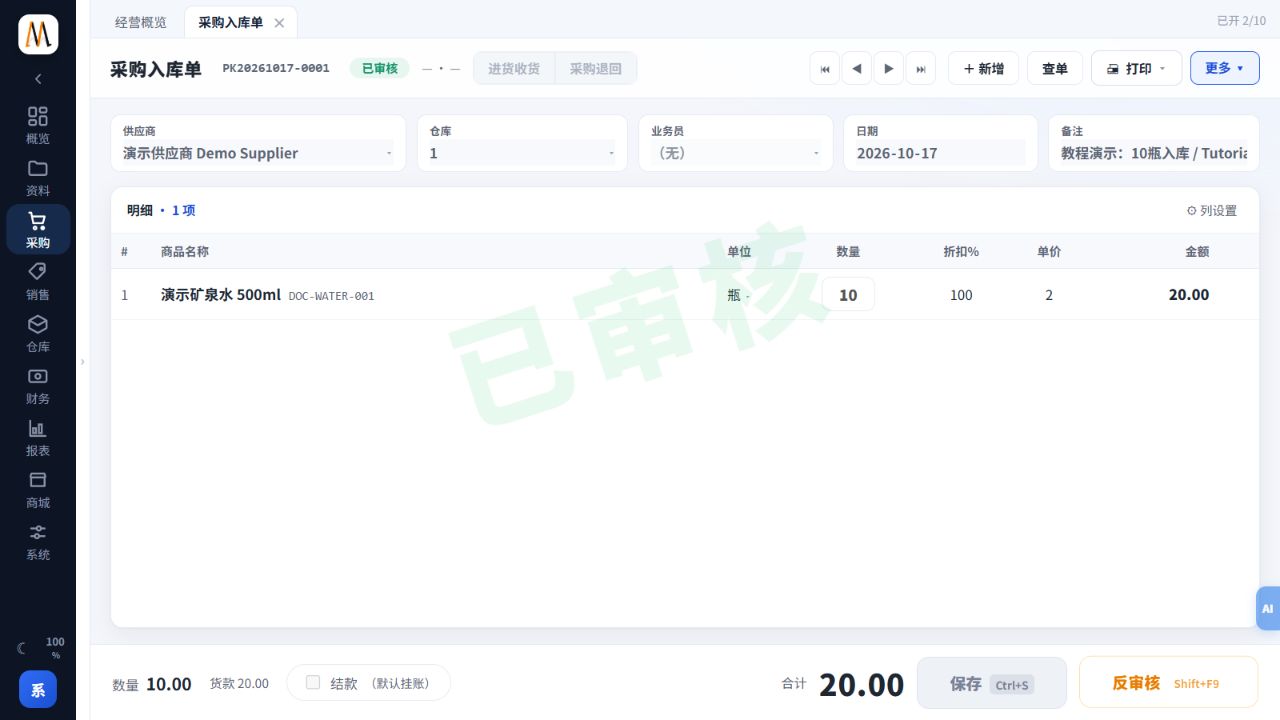
把这份记录与进销存中的库存变化一起核对,比只看单据有没有保存更可靠。草稿与已审核是不同状态,不能看到一张单号就认定仓库数量已经改变。
已经入库再退,不要把原单也减一遍
另一种情况是100箱已经验收入库,后来发现其中2箱需要退给供应商。这时发生的是入库之后的退回,不能再照前一种“当场拒收、只验收96箱”的办法混着处理。
官方DOC-039采购退回手册要求,能引原入库单时优先引单,再记录实际退回数量,审核后核对库存和供应商余额。手册特别提醒,不要既修改原入库数量,又新增退单,造成同一批货减少两次。
退货交接也应保留签收依据。仓库已经把货放在退货区,不等于供应商已经收到;供应商同意退,不等于财务已经完成冲抵。不同岗位可以各有记录,但要能指向同一笔原交易,避免月底拿三个不相同的“退了两箱”互相解释。
补货到了,是完成旧承诺还是一笔新采购
补来的货若属于原订单未收部分,应对照原单继续核对。若供应商发来的是替换商品、不同包装或另一次采购,则需要确认新的业务依据,不能看箱数刚好相同就直接填平旧余量。
例如原来每箱12瓶,补送时每箱24瓶,这是本文假设的包装差异。两箱与两箱在箱数上相等,实际瓶数却不相等。没有核对商品档案和单位换算,就无法判断到底补齐了多少。系统字段能保存数量,不意味着录单人可以省去包装核对。
这个环节也影响批发业务的交货承诺。采购端显示“预计补到”,不能直接作为销售端已经可发的库存;真正补货后,再让负责发货的人查到已审核的收货结果。
关掉差异之前,把钱也对到同一张单
实际收货数量已经改正,供应商对账单仍可能按原送货量计款。应先核对差异处理结果,再决定付款或冲抵;不能为了把余额清零就随意改进价、填抹零或再开一张无依据的退单。
秘奥采购付款手册说明,采购付款单将实际付款分配到未结单据,使用自动分配后仍要逐行核对;本地付款记账也不会替门店向银行发出转账。已收到货、已确认应付、已经付钱,是三件需要相互对应的事。
本篇依据于2026年10月26日核对,功能范围为相关版本采购、入库、退回及付款流程。更广的采购往来问题见进货与供应商对账文章。当下一车货到来时,能说清“这次实际接收多少、还等什么、已经怎样结款”,才算把上一次差异真正处理完。
供应商说下次一定补齐,能先把订单全部入库吗?
不应为了让单据完整而提前入库。订单保留订货依据,本次入库记录实际验收数量;补货真正到达后,再对照原订单的未收数量处理,避免销售人员把承诺当成可发的货。
采购退回审核了,是不是供应商的钱已经退了?
不是。退货记录、供应商往来变化和银行实际退款需要分别核对。可能是退款,也可能经双方确认冲抵下一笔货款,不能从退单已审核推断资金已经到账。